
Fler europeiska konsumenter lånar för att betala räkningar samtidigt som sena betalningar ökar igen
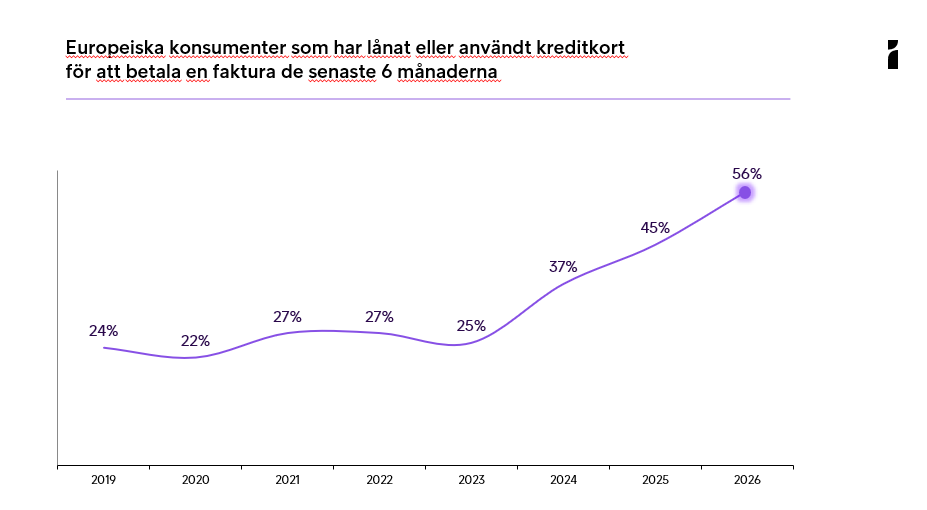
Europeiska konsumenter klarar fortfarande sina löpande utgifter, men tecknen på ekonomisk press ökar. 56 procent har lånat pengar eller använt kredit för att betala räkningar under de senaste sex månaderna, jämfört med 45 procent förra året, samtidigt som sena betalningar har ökat efter två år av förbättring. Ekonomisk press påverkar konsumenter på olika sätt. Vissa blir alltmer försiktiga med sin konsumtion, medan andra vänder sig till flexibla betalningslösningar för att hantera sin ekonomi.
Intrums årliga European Consumer Payment Report, som bygger på en undersökning bland 20 000 konsumenter i 20 europeiska länder, visar att 56 procent har lånat pengar (exklusive bolån) eller använt kreditkort för att betala räkningar minst en gång under de senaste sex månaderna. Det kan jämföras med 45 procent 2025.
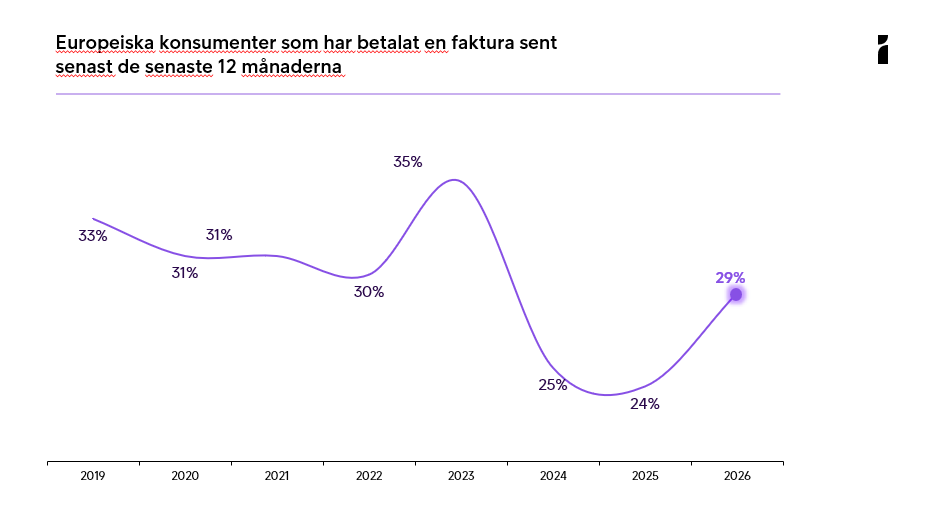
Samtidigt uppger 29 procent att de har betalat minst en räkning för sent under de senaste tolv månaderna, jämfört med 24 procent 2025. Det innebär ett trendbrott efter två år av förbättring, då andelen sena betalningar minskade från 35 procent 2023 till 25 procent 2024 och 24 procent 2025.
Tyskland, Schweiz och Frankrike har högst andel konsumenter som betalat räkningar för sent, med 53, 39 respektive 37 procent. Tyskland sticker ut med en kraftig ökning från 26 procent 2025. Ökningen drivs framför allt av att fler konsumenter har betalat 2–4 räkningar för sent, snarare än av återkommande uteblivna betalningar.
Resultaten pekar på en växande ekonomisk press, trots att hushållens ekonomi överlag fortfarande visar motståndskraft. Åtta av tio konsumenter (80 procent) känner sig trygga med att de har råd med vardagliga nödvändigheter och 78 procent är trygga med att de kan betala alla sina räkningar varje månad. Att någon gång behöva låna eller betala en räkning för sent behöver inte innebära att ett hushåll har ekonomiska problem. Men ökningen av båda tyder på att allt fler hushåll kan vara utsatta för en ökande ekonomisk press.
Johan Åkerblom, vd och koncernchef för Intrum, kommenterar:
“Europas konsumenter har visat stor motståndskraft under flera år av ekonomisk osäkerhet, men vår undersökning tyder på att det blir allt svårare att upprätthålla den. Ökningen av sena betalningar och den växande användningen av krediter för att betala räkningar, tillsammans med större försiktighet och ökat sparande, visar hur konsumenterna anpassar sig till ett fortsatt ekonomiskt tryck. Hushållens ekonomiska situation är viktig för ekonomin i stort, eftersom osäkerhet påverkar hur människor konsumerar, sparar och fattar långsiktiga ekonomiska beslut.”
Ekonomisk osäkerhet gör konsumenterna mer försiktiga
Den ekonomiska osäkerheten gör också konsumenternas mer försiktiga med sin konsumtion och med att ta ekonomiska risker. 58 procent uppger att det ekonomiska läget har gjort dem mer tveksamma till att göra större inköp, jämfört med 45 procent förra året. Samtidigt uppger 57 procent att de blivit mer försiktiga med att ta ekonomiska risker, en ökning från 50 procent.
Konsumenterna försöker samtidigt stärka sina ekonomiska marginaler där det är möjligt. 66 procent uppger nu att de varje månad lägger undan pengar för oförutsedda utgifter, jämfört med 60 procent 2025. Samtidigt uppger 49 procent att de prioriterar sparande framför konsumtion, jämfört med 41 procent förra året.
Sammantaget pekar resultaten på ett mer försiktigt ekonomiskt förhållningssätt, där konsumenterna prioriterar sparande samtidigt som hushållens ekonomi är fortsatt pressad.
BNPL fyller olika funktioner beroende på konsumenternas ekonomiska situation
Det förändrade ekonomiska läget återspeglas också i hur konsumenterna väljer att betala.
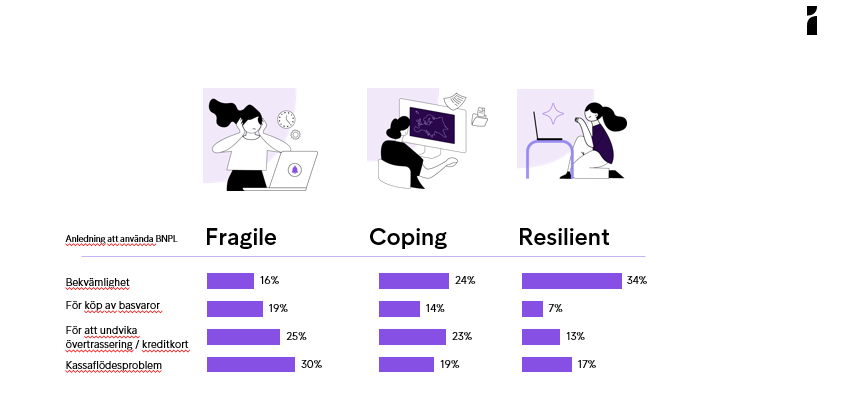
Fyra av tio europeiska konsumenter har använt buy-now, pay-later-tjänster (BNPL) under det senaste året. Men tjänsterna fyller olika funktioner beroende på konsumenternas ekonomiska situation. Bland konsumenter med en stark ekonomi uppger 34 procent att de främst använder BNPL för att det är enkelt och bekvämt, jämfört med 16 procent bland ekonomiskt utsatta BNPL-användare. Ekonomiskt utsatta konsumenter använder i högre utsträckning BNPL för att hantera kassaflödet, köpa det mest nödvändiga eller göra inköp som de annars inte skulle ha haft råd med.
AI blir en del av konsumenternas privatekonomi
Konsumenterna använder också i allt större utsträckning teknik för att hantera sin ekonomi. 29 procent uppger att de använder AI-verktyg som stöd i sin privatekonomi, mer än dubbelt så många som de 13 procent som uppgav detta 2025.
44 procent av de europeiska konsumenterna uppger att de skulle känna sig bekväma med att använda en AI-assistent för att lösa ett betalningsproblem eller lägga upp en betalningsplan. Samtidigt uppger 56 procent att de skulle känna större förtroende för AI om de visste att de kunde prata med en mänsklig rådgivare vid behov.
Resultaten tyder på att digitala verktyg håller på att bli en mer etablerad del av hur konsumenter hanterar ekonomiska beslut, samtidigt som mänskligt stöd fortsatt är viktigt när situationen blir mer komplex.
Läs mer om undersökningens resultat på intrum.com/ecpr2026
Förfrågningar från media:
Kristin Andersson, External Communications Director
+46 70 585 78 18
kristin.andersson@intrum.com
Om Intrum
| Intrum är Europas ledande leverantör av kredithanteringstjänster med verksamhet i 20 länder. Vi stöttar miljontals människor att förbättra sin ekonomi, samtidigt som vi hjälper företag att få betalt. Med över 100 års erfarenhet, över 8 000 medarbetare och 70 000 uppdragsgivare, möjliggör Intrum hållbara betalningar genom att kombinera teknik och empati, med människan i centrum. Bolaget har sitt huvudkontor i Stockholm och är börsnoterat på Nasdaq Stockholm. För mer information, besök gärna www.intrum.com. |
